Nee, wanneer jouw klant handelt in de uitoefening van een beroep of bedrijf (zoals een B.V., V.O.F. of zakelijk bestellende eenmanszaak/zzp’er), is een 14-dagenbrief wettelijk niet verplicht. De zakelijke debiteur is direct na de vervaldatum van rechtswege in verzuim. Een eenmanszaak die een privé-aankoop doet geldt juridisch wel als consument.
- Waarom B2B-schuldeisers vaak onnodig de consumentenregels volgen
- Overzicht: De 5 harde verschillen tussen zakelijke incasso (B2B) en consumentenincasso (B2C)
- Verschil 1 & 2: Automatisch verzuim op dag 31 en eigen incassopercentages in je voorwaarden
- Verschil 3, 4 & 5: Verjaringstermijnen en zakelijke drukmiddelen (beslag & faillissement)
Waarom B2B-schuldeisers vaak onnodig de consumentenregels volgen
In onze dagelijkse praktijk voor MKB-bedrijven en grote organisaties zien wij een opvallend patroon: veel ondernemers behandelen een niet-betalende B.V., V.O.F. of eenmanszaak exact hetzelfde als een particuliere consument. Ze sturen eerst een vrijblijvende herinnering, geven daarna nog eens 14 dagen kosteloos uitstel via een WIK-brief en rekenen vervolgens slechts € 40,- aan incassokosten.
Juridisch gezien laat je daarmee bij zakelijke debiteuren zowel tijd als serieus rendement liggen. De Nederlandse wetgever biedt consumenten vergaande bescherming (dwingend recht), maar gaat bij handelstransacties tussen bedrijven onderling (artikel 6:119a BW en artikel 6:96 lid 4 BW) uit van contractsvrijheid en professionele stiptheid.
Goed om te weten: bij Credifin richten wij ons op zakelijke vorderingen en B2B-organisaties. Heb je een zuiver particuliere vordering zonder KvK-inschrijving? Dan nemen wij die uitsluitend in behandeling vanaf een minimale hoofdsom van € 1.000,-.
Overzicht: De 5 harde verschillen tussen zakelijke incasso (B2B) en consumentenincasso (B2C)
In onderstaande tabel zie je in één oogopslag welke wettelijke regels in 2026 gelden wanneer je factureert aan een zakelijke klant (met KvK-inschrijving) tegenover een particuliere consument:
| Onderwerp | Zakelijke incasso (B2B) | Consumentenincasso (B2C) |
|---|---|---|
| 1. Moment van verzuim | Automatisch op dag 31 | Na verplichte 14-dagenbrief (WIK) |
| 2. Incassokosten | Eigen tarief toegestaan (min. € 40,-) | Max. wettelijke staffel (min. € 40,-) |
| 3. Wettelijke rente (2026) | 10,40% handelsrente per jaar | 4,00% consumentenrente per jaar |
| 4. Cumulatieregeling | Niet van toepassing (altijd min. € 40,-) | Verplicht bij termijnen onder € 266,67 |
| 5. Verjaringstermijn | 5 jaar (plus faillissementsaanvraag) | 2 jaar (consumentenkoop) of 5 jaar |
In de paragrafen hieronder lichten we per onderdeel toe hoe je hier als zakelijke schuldeiser in de praktijk direct je voordeel mee doet.
Overzicht: De drie grootste financiële en juridische verschillen tussen zakelijke incasso (B2B) en consumentenincasso (B2C) in 2026.Verschil 1 & 2: Automatisch verzuim op dag 31 en eigen incassopercentages in je voorwaarden
Het grootste tijdsverschil bij zakelijke incasso zit in het intreden van het verzuim. Spreek je met een zakelijke klant een betalingstermijn van 30 dagen af en is de factuur op dag 30 niet bijgeschreven? Dan verkeert je zakelijke debiteur op dag 31 van rechtswege in verzuim (artikel 6:83 sub a BW in combinatie met artikel 6:96 lid 4 BW).
Dat betekent twee dingen:
- Je bent bij een zakelijke klant niet verplicht om eerst een 14-dagenbrief te sturen voordat je incassokosten en 10,40% handelsrente mag rekenen. Vanaf dag 31 is de wettelijke minimumvergoeding van € 40,- direct opeisbaar.
- Heb je in je algemene voorwaarden vastgelegd dat een zakelijke debiteur bij te late betaling 15% buitengerechtelijke incassokosten over de volledige hoofdsom (met een minimum van bijvoorbeeld € 150,- of € 250,-) en 1% tot 1,5% contractuele rente per maand verschuldigd is? Dan gaat die contractuele afspraak in B2B vóór op de wettelijke WIK-staffel, mits je voorwaarden correct van toepassing zijn verklaard.
Diagram: Zakelijke incasso (B2B) vs. Consumentenincasso (B2C) in 2026
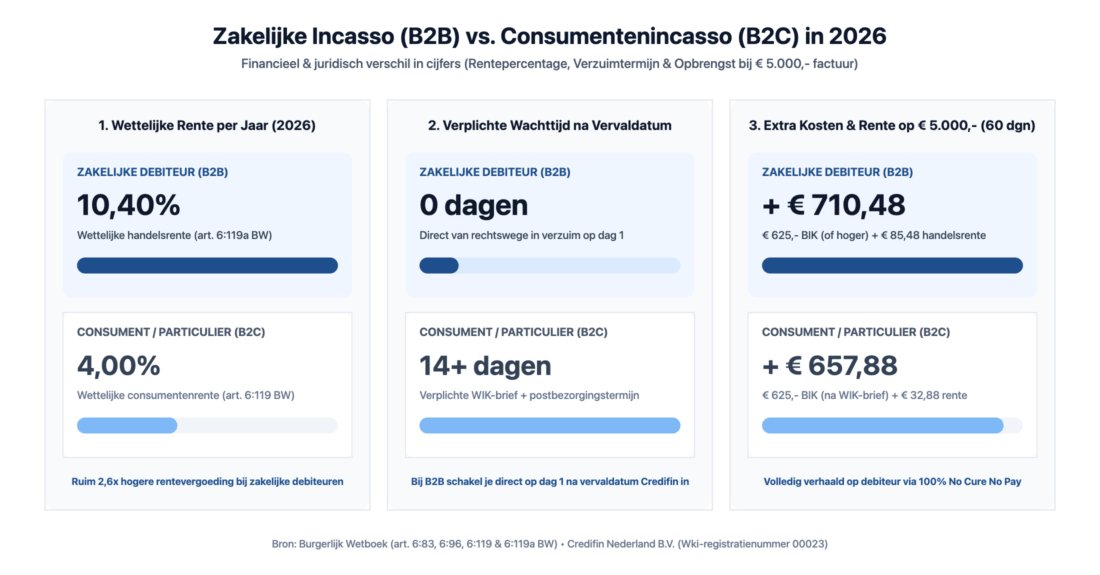
Overzicht van het verschil in wettelijke rente (10,40% vs. 4,00%), verzuimtermijn en incassokosten in 2026.
Verschil 3, 4 & 5: Verjaringstermijnen en zakelijke drukmiddelen (beslag & faillissement)
Ook in het vervolgtraject heb je bij een zakelijke debiteur aanzienlijk meer juridische slagkracht dan bij een particulier:
- Geen 2-jaars verjaring zoals bij consumentenkoop: Verkoop je als webshop of leverancier een product aan een consument, dan verjaart je vordering al na 2 jaar (artikel 7:28 BW). Lever je datzelfde product aan een bedrijf (B2B), dan geldt de reguliere verjaringstermijn van 5 jaar.
- Conservatoir beslag op zakelijke rekeningen of voorraden: Dreigt een zakelijke debiteur activa weg te sluizen voordat er een vonnis ligt? Dan kunnen wij via de voorzieningenrechter conservatoir beslag laten leggen op bedrijfsrekeningen, debiteurenvorderingen of bedrijfsvoorraden.
- Faillissementsaanvraag als zakelijk breekijzer: Betaalt een B.V. stelselmatig niet en is er sprake van ten minste één andere schuldeiser (de vereiste steunvordering)? Dan is het aanvragen van het faillissement vaak het snelste middel om een bestuurder vóór de zittingsdatum op de rechtbank alsnog tot volledige betaling te bewegen.
Rekenvoorbeeld in euro's: B2B-vordering versus B2C-vordering in 2026
Om te laten zien hoeveel financieel en juridisch verschil het maakt of je klant een bedrijf (B2B) of een consument (B2C) is, rekenen we hieronder exact dezelfde openstaande factuur van € 5.000,- (die 60 dagen te laat wordt betaald) door onder de regels van 2026:
| Onderdeel van de vordering | Zakelijke klant (B2B) | Particuliere klant / Consument (B2C) & Verschil voor jou als schuldeiser |
|---|---|---|
| Oorspronkelijke hoofdsom | € 5.000,00 | € 5.000,00 Gelijk |
| Verplichte wachttijd na vervaldatum | 0 dagen (direct van rechtswege in verzuim op dag 1 na vervaldatum) | Minimaal 14 dagen + postbezorging na ontvangst van een formele WIK-brief Bij B2B kun je minimaal 2 tot 3 weken eerder laten incasseren |
| Wettelijke incassokosten (Staffel BIK) | € 625,00 (direct opeisbaar zonder 14-dagenbrief; of hoger conform je B2B-voorwaarden) | € 625,00 (uitsluitend opeisbaar als dit exacte bedrag vooraf in de WIK-brief stond) Bij B2B loop je geen enkel risico op vormfouten in de 14-dagenbrief |
| Wettelijke rente over 60 dagen (2026) | € 85,48 (op basis van 10,40% wettelijke handelsrente) | € 32,88 (op basis van 4,00% wettelijke consumentenrente) Ruim 2,5 keer zoveel rentevergoeding bij zakelijke debiteuren |
| Totale vordering op debiteur | € 5.710,48 | € 5.657,88 Sneller verzuim + hogere rente + directe 100% No Cure No Pay incasso |
Slimme tip voor ondernemers: wat zet je in je zakelijke algemene voorwaarden?
Omdat de wetgever ervan uitgaat dat ondernemers onderling contractsvrijheid hebben, kun je je positie bij zakelijke incasso (B2B) in je eigen algemene voorwaarden nog verder versterken. Neem in je offerte en algemene voorwaarden altijd de volgende drie bepalingen op:
- Een harde fatale betalingstermijn: Vermeld expliciet dat betaling uiterlijk binnen 14 of 30 dagen na factuurdatum moet plaatsvinden en dat de zakelijke opdrachtgever bij overschrijding van deze datum direct van rechtswege in verzuim verkeert zonder dat een nadere ingebrekestelling vereist is.
- Contractuele B2B-incassokosten en rente: Bij consumenten mag je nooit afwijken van de wettelijke staffel BIK (dwingend recht), maar bij zakelijke klanten is de staffel BIK van regelend recht. Je mag in B2B-voorwaarden bijvoorbeeld vastleggen dat bij verzuim altijd 15% buitengerechtelijke incassokosten over de volledige hoofdsom verschuldigd is (met een minimum van bijvoorbeeld € 150,-) plus een contractuele vertragingsrente van 1% per maand.
- Korte reclamatietermijn (klachttermijn): Leg vast dat eventuele bezwaren tegen de factuur of de geleverde goederen/diensten binnen uiterlijk 8 of 14 dagen na factuurdatum schriftelijk en gemotiveerd moeten worden gemeld. Daarmee voorkom je dat een zakelijke debiteur pas na drie maanden — wanneer je Credifin inschakelt — voor het eerst met een verzonnen klacht over de kwaliteit komt om betaling te rekken.
Zakelijke factuur onbetaald? Laat geen handelsrente en kosten liggen
Is de betalingstermijn van je zakelijke klant verstreken? Dien je vordering binnen 5 minuten online in op basis van 100% No Cure No Pay. Wij verhalen zowel de hoofdsom als de 10,40% handelsrente en incassokosten direct op je debiteur.
Veelgestelde vragen over zakelijke incasso (B2B)
Ja, in B2B-verhoudingen is de WIK-staffel van regelend recht (artikel 6:96 lid 4 BW). Dat betekent dat je in je contract of algemene voorwaarden een hoger percentage (bijvoorbeeld 15% over de volledige hoofdsom) en een hoger minimumbedrag (bijvoorbeeld € 150,- in plaats van € 40,-) rechtsgeldig mag afspreken.
Wij behandelen zakelijke incassodossiers in de minnelijke fase op basis van 100% No Cure No Pay. Wij verhalen de incassokosten en de wettelijke handelsrente (10,40%) rechtstreeks op jouw zakelijke debiteur. Lees meer op onze pagina incassotarieven.
Gerelateerde artikelen uit onze kennisbank
Incasso koppelen aan je boekhoudpakket (Exact, AFAS, Twinfield & Odoo): zo werkt automatische bulk-incasso
De Wki-cumulatieregeling in 2026: incassokosten berekenen bij maandtermijnen (huur, premie & abonnementen)